


“법원에 매달 돈 내는 건 알겠는데, 도대체 몇 년을 갚아야 빚이 완전히 없어지나요?”
“돈 다 내면 바로 다음 날부터 신용카드 쓰고 대출도 받을 수 있나요?”
개인회생을 알아보시는 분들이 가장 간절하게 물어보시는 질문 중 하나가 바로 개인회생 면책기간입니다. 끝이 언제인지 알아야 긴 터널 같은 시간도 버텨낼 수 있으니까요.
중학생도 단번에 이해할 수 있을 만큼 쉽고 명확하게, 면책까지 걸리는 실제 기간과 단축 꿀팁을 솔직하게 정리해 드릴게요.
1. 개인회생 면책기간, 기본은 딱 ‘3년(36개월)’입니다
법에서 정해둔 변제 기간은 기본적으로 36개월(3년)입니다.
-
3년 동안 무슨 일이 일어나나요?: 법원이 정해준 최저생계비를 뺀 나머지 소득을 매달 빠짐없이 36번 납부합니다.
-
마지막 돈을 내는 순간: 36회 차 변제금을 다 내고 법원에 “돈 다 냈으니 빚 없애주세요”라는 신청서(면책신청서)를 내면, 판사님이 확인 후 남은 빚을 전부 없애줍니다. 이때 원금의 최대 90%와 이자 100%가 완전히 소멸됩니다.
예외적으로 갚아야 할 원금이 너무 많거나 본인 재산이 많은 경우에는 최대 5년(60개월)까지 늘어날 수 있지만, 대부분은 3년이면 마무리됩니다.
2. 24개월 이하로 면책기간 줄어드는 경우도 있을까?
“누구는 2년 만에 끝났다던데?”라는 이야기, 들어보셨을 겁니다. 특정 조건을 갖추면 3년보다 더 일찍 끝나는 단축 혜택을 받을 수 있습니다.
-
만 30세 미만 청년 채무자 사회초년생이 빚의 늪에 빠져 주저앉지 않도록 서울, 수원, 부산 등 주요 법원에서는 청년의 변제 기간을 24개월 안팎으로 줄여주는 실무 준칙을 적용합니다.
-
다자녀 부모 또는 한부모 가정 미성년 자녀가 3명 이상이거나 혼자 아이를 키우며 경제적 부담이 큰 경우에도 기간 단축을 강력하게 주장해 볼 수 있습니다.
-
중증 장애인이나 고령자 지속적으로 의료비가 많이 들어가 일하기 힘든 취약계층 역시 조기 면책을 받을 가능성이 높습니다.
3. 면책 결정 후 신용 점수는 언제 돌아올까요?
돈을 다 갚았다고 해서 그 순간 마법처럼 신용카드 발급이 되는 것은 아닙니다.
-
면책 결정 공고: 법원에서 면책 결정을 내리고 약 2주 뒤 확정됩니다.
-
신용도 판단 정보(구 특수기록) 삭제: 법원이 한국신용정보원에 “이 사람 빚 다 갚았습니다”라고 통보하면, 은행 전산에 떠 있던 회생 기록 코드가 지워집니다.
-
신용 점수 재시작: 연체 기록이 싹 지워지고 보통 5등급에서 6등급 수준의 일반 점수로 리셋됩니다. 이때부터 체크카드를 꾸준히 쓰고 소액 예금을 넣으면서 차근차근 점수를 올려 신용카드를 다시 만들 수 있습니다.
4. 부담 없이 시작하는 법률사무소 로움의 지원
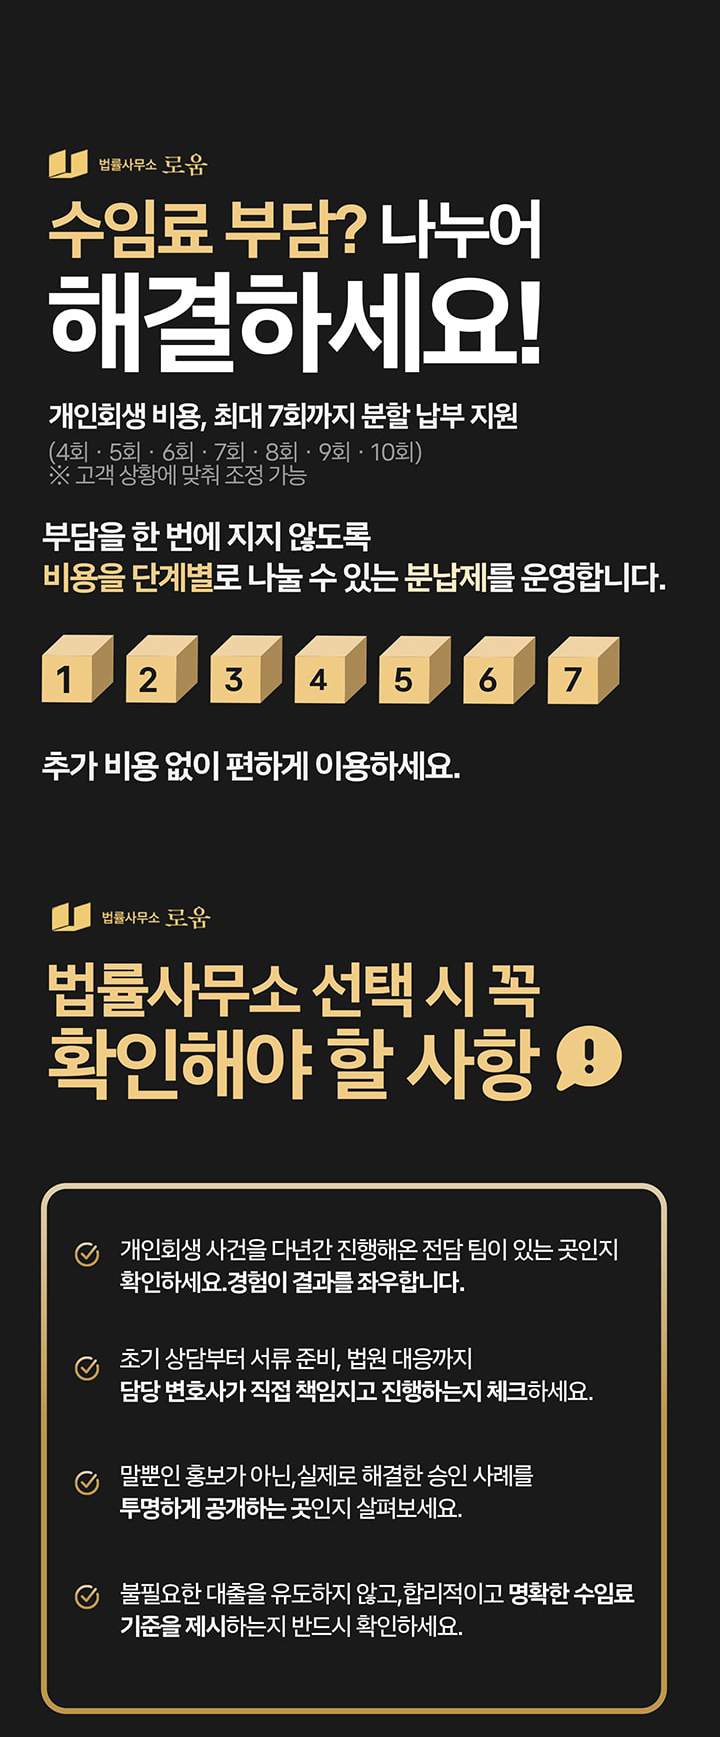
3년이라는 시간 동안 가장 중요한 것은 중간에 포기하지 않고 끝까지 완주할 수 있도록 매달 내는 변제금을 최대한 낮춰두는 것입니다.
-
수임료 최대 7회 분할 납부: 당장 목돈이 없어 망설이지 않으셔도 됩니다. 형편에 맞게 수임료를 최대 7개월 동안 나누어 낼 수 있는 분납 시스템으로 부담을 덜어드립니다.
-
첫 달 분납 즉시 빠른 접수: 수임료를 다 낼 때까지 기다리지 않습니다. 단 1회 차 비용만 확인되면 그날 바로 서류를 접수하고, 빚 독촉을 막아주는 금지명령부터 빠르게 신청합니다.
-
추가 비용 없는 무제한 보정 대응: 법원에서 서류를 다시 내라고 아무리 까다롭게 요구해도, 처음 계약한 금액 외에 단 1원의 추가 요금도 없이 끝까지 책임지고 면책까지 안내합니다.
36개월이라는 시간은 결코 짧지 않지만, 매일같이 빚 독촉에 시달리며 평생 갚아도 줄지 않는 이자를 내는 것에 비하면 가장 확실하고 빠른 새 출발의 지름길입니다. 혼자 고민하지 마시고 든든한 조력자와 함께 첫걸음을 떼어보세요.
자세한 상담이 필요하다면 상담받기 또는 개인회생 게시판에 질문해주시면 최선을 다해 도움드리겠습니다. 결과로 증명하겠습니다. 감사합니다.


